
Что стоит знать о ZERO ID до того, как вы переведёте свои USDT
ZERO ID — это платёжная карта, которая работает на криптовалютном балансе, без проверки документов и без указания страны проживания. Сайт проекта прямо говорит: «Works anywhere in the world», в правилах нет списка запрещённых стран, Россия и Беларусь отдельно не упомянуты. На фоне карт, которые требуют паспорт, селфи и адрес, ZERO ID выглядит как самый простой путь получить пластик или виртуальный номер за крипту. Но за простотой стоит ряд вещей, которые нужно проверить до первого перевода, — и в этом обзоре я разберу их по порядку.
Условия актуальны на 28.10.2026.
Вердикт: оценка и кому подходит
Общая оценка: 5,5 из 10.
ZERO ID — рабочий инструмент для узкой задачи: заплатить в магазине или онлайн с криптовалютного баланса, не проходя KYC и не отправляя паспорт. В этом смысле карта справляется. Но на длительной дистанции у проекта слабые места: эмитент не назван, лицензий не показано, цены и лимиты зафиксированы в USDT, а обратной связи, кроме Telegram, по жалобам пользователей почти нет. Это не мошенничество — отзывы на сторонних площадках говорят, что карты приходят и работают. Это нишевый продукт с повышенной ответственностью на пользователе.
Кому подойдёт:
- Тем, кто держит крипту на своём кошельке и хочет платить ей напрямую, не продавая её заранее через биржу.
- Тем, кому принципиально отсутствие KYC и кто готов отказаться от защиты со стороны регулятора.
- Тем, кто пользуется картой как расходным инструментом, а не как хранилищем крупной суммы.
Кому не подойдёт:
- Тем, кто платит большие суммы и хочет полис защиты вкладов, страхование средств или нормальную службу поддержки.
- Тем, кто привык к привычным банковским лимитам и понятным правилам — здесь лимиты «зависят от тарифа» и не указаны в цифрах.
- Тем, кто хочет кэшбэк или программу лояльности — у младших тарифов её нет, у Black она формально заявлена, но условия не раскрыты.
Оценка по критериям
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 9/10 | Заявлена работа по всему миру, KYC не требуется, Россия и Беларусь в правилах не упомянуты |
| Стоимость | 2/10 | Цены в USDT от $25 до $599, есть ежемесячное обслуживание, минимальное пополнение $100–$1 000 |
| Пополнение | 7/10 | Только крипта (USDT, USDC, BTC, ETH), сети не указаны, фиата нет |
| Надёжность и жалобы | 2/10 | Эмитент не назван, лицензий нет, на Trustpilot жалобы на незачисленные депозиты и блокировки при выводе |
| Удобство | 5/10 | Виртуальная и металлическая пластиковая карта, Apple Pay и Google Pay, доставка 7–12 рабочих дней |
Дадут ли вам эту карту
ZERO ID сознательно обходит стороной все обычные фильтры: проверку личности, страну проживания, гражданство. На сайте написано «Works anywhere in the world», в правилах нет перечня запрещённых стран, Россия и Беларусь отдельно не упомянуты. Для того чтобы купить карту и пополнить её, KYC не требуется — это прямо сказано и в рекламных материалах, и в условиях использования.
Это и есть главное преимущество проекта, и одновременно его самый спорный пункт. Карту формально можно получить из любой точки мира, где есть интернет, — но это же означает, что у неё нет ни паспортной проверки, ни лицензии эмитента, ни защиты со стороны финансового регулятора. Если что-то пойдёт не так с балансом, идти за защитой не к кому.
Что это значит для русскоязычных
В России. ZERO ID — один из немногих карточных продуктов, который не делает формальных исключений для России. Это не значит, что проект «одобрил» работу с российскими пользователями — скорее, он не задаёт вопросов о стране. Внутри России карта Mastercard или Visa с BIN зарубежного эмитента будет работать так же, как и любая зарубежная карта, — там, где у магазина нет специальных ограничений. Но привычных банковских гарантий (страхование вклада, служба финансового омбудсмена, нормальный процессинг споров) у неё нет, поэтому относиться к ней стоит как к расходному инструменту, а не как к счёту.
В других странах СНГ. Карта не упоминает отдельных ограничений для Казахстана, Армении, Узбекистана, Кыргызстана, Грузии и других соседних стран. С точки зрения правил ZERO ID, они подпадают под тот же «Works anywhere in the world». На практике это означает то же самое: вы можете получить виртуальный номер за крипту и пользоваться им, пока не столкнётесь с проблемой у продавца или платёжного шлюза. Возможные сюрпризы — в главе про ежедневное использование.
Для граждан России за рубежом. Гражданство здесь отдельно не проверяется и не указывается в форме — её просто нет. Но именно эта «свобода» несёт главный риск для тех, кто переехал: если эмитент в какой-то момент начнёт закрывать доступ по признаку гражданства (такие случаи в индустрии уже были), у вас не будет ни подтверждённой истории обслуживания, ни статуса клиента, ни документов, на основании которых можно оспорить блокировку. Поэтому держать на ZERO ID стоит ровно столько, сколько вы готовы потратить в ближайшие дни.
Как получить карту
Процедура описана коротко: регистрация, выбор тарифа, оплата в крипте, активация через личный кабинет. Никаких документов для покупки и пополнения не требуется — это сказано и на сайте, и в условиях.
Шаги:
- Зарегистрироваться на сайте и завести аккаунт (электронная почта и пароль).
- Выбрать тариф: Virtual, Core, Prime или Black.
- Оплатить выпуск в крипте (USDT, USDC, Bitcoin или Ethereum).
- Получить карту — виртуальную сразу, физическую через 7–12 рабочих дней в зависимости от региона (срок указан в FAQ).
- Активировать карту через веб-кабинет (отдельного мобильного приложения на сайте не описано).
Формат карты. Доступны два формата: виртуальная (только онлайн) и физическая металлическая — Core, Prime, Black. Пластик выпускается на «major card networks» (Visa или Mastercard), конкретный бренд на странице не назван. Какая валюта у карты, также не указано — это ещё одна вещь, которую нельзя проверить заранее.
Замена и доставка. На физическую карту заявлен срок «7–12 business days». Стоимость доставки и стоимость замены (кроме Black, где заявлена экспресс-замена утерянной/повреждённой карты) официально не указаны.
Уровни KYC. Их нет, потому что KYC как такового нет — ни базового, ни расширенного. Это же обстоятельство, которое открывает карту для всего мира, лишает её защиты, на которую можно опереться в споре.
Сколько стоит карта на самом деле
Это, пожалуй, самое слабое место ZERO ID. Цены указаны в USDT и колеблются от $25 до $599, при этом не уточняется, разовые они или ежемесячные, а условия отдельно упоминают и покупку, и ежемесячное обслуживание без конкретных цифр. Минимальное пополнение начинается от $100 и доходит до $1 000 у Black — это значит, что «просто попробовать» можно только с тарифом Virtual, и даже там придётся завести на баланс $100.
Комиссии и лимиты
| Позиция | Значение |
|---|---|
| Выпуск Virtual | $25 в USDT |
| Выпуск Core | $199 в USDT |
| Выпуск Prime | $249 в USDT |
| Выпуск Black | $599 в USDT |
| Ежемесячное обслуживание | Упомянуто в условиях, конкретные суммы не указаны |
| Конвертация и обмен валют | Зависят от тарифа и политики эмитента, цифры не приведены |
| FX при оплате в валюте, отличной от валюты карты | Не указано |
| Банкомат | Не указано |
| Минимальное пополнение Virtual / Core | $100 |
| Минимальное пополнение Prime | $300 |
| Минимальное пополнение Black | $1 000 |
| Дневные и месячные лимиты | «Нет дневных или транзакционных лимитов» в рекламе; в FAQ и условиях — «в зависимости от тарифа», конкретных цифр нет |
Три сценария обычной покупки
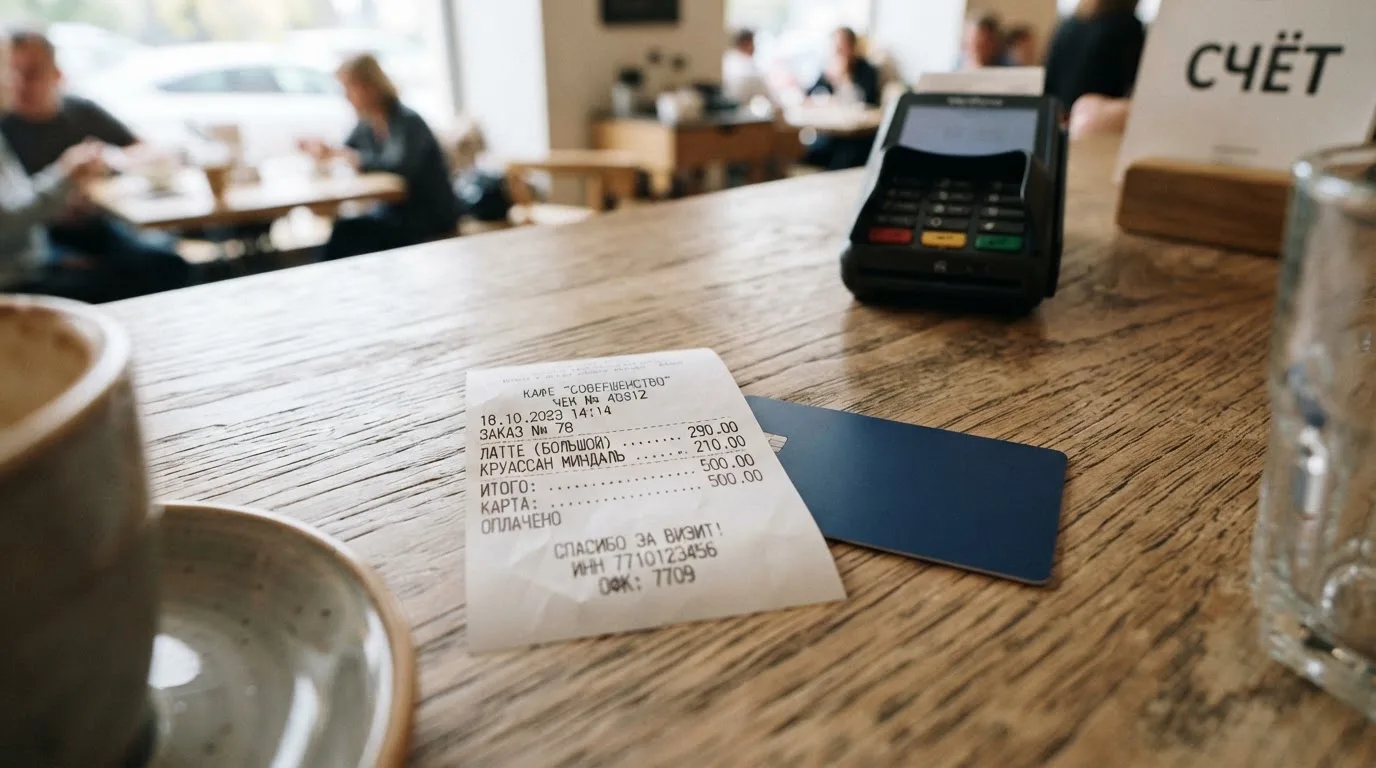
Сценарий 1: кофе в Москве за 500 ₽. Допустим, валюта карты — USD. Платить нужно в рублях, значит сработает FX: банк-эмитент применит свой обменный курс плюс наценку. Сколько именно — на сайте не сказано. К этому может добавиться комиссия за конвертацию, если она есть в тарифе, — итого реальная стоимость кофе может оказаться заметно выше номинала.
Сценарий 2: подписка на сервис в валюте карты. Списывается в валюте карты, поэтому главный вопрос — какой курс USDT/USD применяется при пополнении и есть ли наценка при конвертации. Стоимость пополнения сети (gas) при переводе USDT вы платите сами, отдельно.
Сценарий 3: покупка в валюте, отличной от USD. Двойная конвертация: USDT → USD (при пополнении) → валюта покупки. Здесь наценка может появиться дважды: сначала при зачислении крипты на баланс, затем при списании. Точные условия конвертации не указаны — их нужно уточнять в поддержке до первой покупки.
Пополнение карты
ZERO ID — это крипто-карта в чистом виде: пополнить её можно только криптой. Доступны четыре актива: USDT, USDC, Bitcoin и Ethereum. Сети, в которых их нужно отправлять, на сайте прямо не указаны — это серьёзный пробел, потому что для USDT и USDC сейчас существует несколько десятков сетей, и перевод «не в той сети» означает потерю средств или долгое ручное разбирательство без гарантии результата.
Фиатного пополнения нет. Нельзя перевести с обычной банковской карты, через SWIFT, через СБП или с электронного кошелька — только крипта. Зато после подтверждения транзакции средства зачисляются на баланс «мгновенно» (так написано в описании).
Стоимость сетевых комиссий (gas при переводе USDT в Ethereum, bandwidth в Tron) лежит на пользователе. Это стандартная практика для крипто-карт, но в случае ZERO ID она не афиширована отдельной строкой — её нужно учитывать самому, закладывая сверху к сумме пополнения.
Вывод средств. Возможность вывода денег с карты обратно в крипту или на банковский счёт на страницах проекта не описана. По сути, карта работает только в одну сторону: завели крипту → потратили в магазине. Если на балансе останутся деньги, вывести их, по имеющимся материалам, некуда.
Минимальные суммы пополнения
| Тариф | Минимум |
|---|---|
| Virtual | $100 |
| Core | $100 |
| Prime | $300 |
| Black | $1 000 |
Как платить каждый день
Способы оплаты. На уровне физической карты Core, Prime и Black поддерживают «tap, swipe, insert, or even cardless access» — то есть бесконтактную оплату, магнитную полосу, чип и бескарточный доступ. Виртуальная карта работает только онлайн: реквизиты для оплаты вводятся вручную на сайтах и в приложениях.
Apple Pay и Google Pay. Поддержка заявлена. Это значит, что пластик Core, Prime или Black можно добавить в телефон или часы и платить касанием на терминалах — точно так же, как обычной банковской картой. Имейте в виду, что поддержка мобильных кошельков зависит от эмитента и от страны терминала, поэтому в каких-то странах оплата пройдёт, а в каких-то терминал её не примет.
Банкоматы. Какие банкоматы работают с картой, на сайте не указано. Это ещё один пункт, который нужно уточнять у поддержки — потому что ZERO ID не публикует ни список банкоматных сетей, ни условия снятия наличных.
Кэшбэк и вознаграждения. Здесь тарифы делятся:
- Virtual и Core — кэшбэка нет.
- Prime — «limited cashback & reward benefits», то есть какие-то ограниченные бонусы заявлены, но условия не раскрыты.
- Black — «up to 5% cashback & exclusive reward privileges», до 5% с «эксклюзивными привилегиями». Условия начисления, исключения по MCC и партнёрам на странице не приведены.
Возможности приложения. Отдельное мобильное приложение на сайте не описано. Активация и управление картой происходят через веб-кабинет, и насколько он полноценен по функциям (блокировка карты, лимиты, история, push-уведомления) — не раскрывается.
Спорные операции. Процедура чарджбэка или возврата средств на страницах проекта не описана. На отдельной странице «refund policy» ссылка есть, но её подробное содержимое отсутствует. На практике это означает, что при споре с магазином вы остаётесь один на один с поддержкой через email или Telegram.
Что может пойти не так
ZERO ID — проект с минимальной прозрачностью. На сайте прямо написано, что компания ZERO ID, Inc. — «a privately owned subsidiary of Global Fintech Holdings», «not a bank». Имя эмитента не раскрыто: сказано лишь, что карта выпускается «licensed financial partners». Какие у этих партнёров лицензии, в какой юрисдикции они работают и подчиняются ли какому-либо регулятору — на страницах проекта не указано.
Жалобы пользователей. На Trustpilot (сторонняя площадка) у проекта app.zeroid.cc стоит 3,1 из 5 по 7 отзывам, профиль не подтверждён, 57% оценок — одна звезда. Среди жалоб (по состоянию на 20.10.2026): незачисленные депозиты (один пользователь сообщил о 400 USDT, на которые не было ответа, июль 2026), блокировка аккаунта после запроса на вывод 500 USD (апрель 2026), многократные просьбы доплатить, общение только через Telegram. Эти отзывы — неофициальные, и часть пользователей в тех же отзывах говорит, что карта у них работает без KYC и поддержка отвечает. Но общий фон — осторожный.
Доступ могут закрыть. В условиях использования прямо сказано, что ZEROID может приостановить или прекратить доступ «with or without cause» — то есть без причины и без предупреждения. Для пользователя это значит, что баланс на карте в любой момент может оказаться недоступен, и обжаловать это будет не у кого.
Безопасность. На сайте говорится «Secured by industry leaders» — без расшифровки. Ни 2FA, ни заморозки карты, ни сегрегации средств, ни страхования баланса не описано. По сути, ваш баланс — это цифра в личном кабинете партнёра-эмитента, и насколько она защищена, проект не раскрывает.
Связь с поддержкой. Контакты, указанные на сайте: [email protected] и [email protected]. По отзывам, в критических ситуациях поддержка переключается на Telegram. Языки поддержки и время ответа не указаны.
Юридические новости о проекте. На октябрь 2026 года нет ни одного официального инцидента, связанного с ZERO ID, — ни блокировки со стороны Visa или Mastercard, ни заявления регулятора, ни судебного иска. Это скорее нейтральный сигнал: проект пока не попадал в публичные скандалы, но и не публикует отчётов, по которым можно судить о его устойчивости.
Что взять вместо
ZERO ID закрывает узкую нишу: крипто-карта без KYC для всего мира. Если по каким-то причинам она вам не подходит — слишком дорого, непонятные комиссии, слабая поддержка, — есть альтернативы. Ниже — три сервиса, которые я взял для сравнения.
Capitalist Virtual Cards
Capitalist выпускает виртуальные карты с привязкой к USD или EUR. Заявлено, что карты принимаются по всему миру, на сайте есть ссылка «Payments to the CIS», но конкретного списка стран и отношения к России или Беларуси не указано. Доступны две группы карт: для любых покупок и для рекламы. Выпуск стоит $2,50 или €2,00, ежемесячного обслуживания нет. Пополнение — через SWIFT, SEPA или USDT, комиссия за пополнение 4%. Поддержка 3D Secure есть, кэшбэк не заявлен. Общая оценка в нашей шкале: 5,6 из 10.
Главное отличие от ZERO ID: Capitalist требует идентификацию пользователя и работает в более узком правовом поле, зато стоит дешевле и с понятными комиссиями.
IMBA Wallet
IMBA — это кошелёк, ориентированный на пользователей из России и СНГ, с виртуальными картами Visa/Mastercard, выпущенными в Сингапуре. Доступно до пяти карт на аккаунт: VISA micro, IMBA Light, IMBA Classic, IMBA Apple Pay, IMBA Black. Цены: выпуск от $10 (micro) до $60 (Black), ежемесячное обслуживание от $0 до $10. Комиссия за пополнение зависит от продукта и составляет от 3% (Black) до 12% (micro), отдельный обмен USDT→RUB — около 1–2%. Пополнение — USDT через TRC-20 или TON с баланса кошелька, либо RUB через СБП с автоматической конвертацией в USDT. Сети ERC-20 и BEP-20 использовать нельзя. Кэшбэка нет, есть реферальная программа в USDT на три уровня. Общая оценка: 6,3 из 10.
Отличие от ZERO ID: IMBA заточен под Россию и СНГ, поддерживает пополнение через СБП и предлагает кэшбэк, но требует KYC.
ExCards
ExCards — это виртуальные карты (Visa Universe, Visa E-commerce, Mastercard Business) с балансом в USDT/USD. На странице географии перечислены только исключения: Северная Корея, Иран, Сирия, Куба, Крым, Донецк, Луганск, Запорожье, Херсон «где применимо», Россия «в зависимости от транзакции и политики эмитента», Беларусь «для санкционных лиц», Мьянма, Судан. Учитывается место жительства, а не гражданство: при изменении страны проживания нужно сообщить в течение 30 дней, иначе карту могут закрыть ретроактивно. Цены: разовый выпуск $29, $35 или $50 в USDT, обязательное первое пополнение 10 USDT, ежемесячного обслуживания нет. Комиссия за пополнение 2–3,5%, авторизационные сборы $0,03–$0,80, наценка на FX до 2%. Пополнение — USDT через ERC-20, TRC-20, BEP-20, Bitcoin, Polygon, Arbitrum, Optimism, Avalanche (список заявлен как пример). Кэшбэка нет, есть реферальная программа и скидка 10% на первую карту по промокоду. Общая оценка: 5,7 из 10.
Отличие от ZERO ID: ExCards дешевле, прозрачнее по комиссиям и поддерживает несколько сетей для USDT, но требует указания страны проживания и применяет санкционный скрининг.
Сравнение в одной таблице
| Параметр | ZERO ID | Capitalist | IMBA Wallet | ExCards |
|---|---|---|---|---|
| Тип карты | Виртуальная + металл | Виртуальная | Виртуальная (+ Apple Pay) | Виртуальная |
| KYC | Нет | Да | Да | Да |
| Выпуск (от) | $25 | $2,50 | $10 | $29 |
| Ежемесячное обслуживание | Упомянуто, цифр нет | 0 | $0–$10 | 0 |
| Пополнение | Крипта | SWIFT/SEPA/USDT | USDT, RUB через СБП | USDT, другие монеты |
| Минимальное пополнение | $100–$1 000 | Без ограничений | Без ограничений | 10 USDT |
| Кэшбэк | Только Black (до 5%) | Не заявлен | Не заявлен | Не заявлен |
| Оценка | 5,5 | 5,6 | 6,3 | 5,7 |
Кому я бы порекомендовал ZERO ID
Я бы советовал ZERO ID тем, кто держит крипту на своём кошелёчке, не хочет проходить KYC и пользуется картой как расходным инструментом — например, чтобы оплатить подписку, билет или покупку в зарубежном магазине на сумму, которую не жалко потерять в случае блокировки. Если вы из России, Беларуси или СНГ и не хотите светить паспортные данные, это один из немногих работающих вариантов, при условии, что вы понимаете риски.
Я бы не советовал эту карту, если вы держите на ней крупные суммы, рассчитываете на нормальный чарджбэк или привыкли к привычной банковской защите. Для ежедневного «основного» кошелька я бы выбрал IMBA Wallet (если готовы пройти KYC) или Capitalist (если важнее всего стоимость владения). ExCards подойдёт тем, кому нужна прозрачность по сетям и комиссиям и кто готов указать страну проживания.
В любом случае держите на ZERO ID только ту сумму, которую вы готовы потратить в ближайшие дни. Это рабочий инструмент, а не место для хранения.
Часто задаваемые вопросы
Что такое ZERO ID?
ZERO ID — это платёжная карта (виртуальная или металлическая физическая), которая выпускается без проверки документов и пополняется криптовалютой: USDT, USDC, Bitcoin или Ethereum. Проект позиционирует себя как работающий «в любой точке мира», без указания страны проживания или гражданства.
ZERO ID — это какой страны карта?
Страна эмитента на сайте не раскрыта. Заявлено лишь, что карты выпускаются «licensed financial partners», конкретные лицензии и юрисдикция не названы. Сама компания-владелец — ZERO ID, Inc., «privately owned subsidiary of Global Fintech Holdings», «not a bank».
Работает ли ZERO ID в России?
Прямого запрета в правилах нет: Россия и Беларусь не упомянуты, а формулировка «Works anywhere in the world» не делает исключений. Карта Mastercard или Visa с зарубежным BIN будет приниматься там, где у магазина нет специальных ограничений по эмитенту или стране. Это не то же самое, что «одобрено» для России — это «не спросили».
Как получить карту ZERO ID?
Нужно зарегистрироваться на сайте, выбрать тариф (Virtual, Core, Prime или Black), оплатить выпуск в крипте, получить виртуальную карту сразу или физическую через 7–12 рабочих дней и активировать её через личный кабинет. Документы для покупки и пополнения не требуются.
Как пополнить ZERO ID?
Только криптой. Поддерживаются USDT, USDC, Bitcoin и Ethereum. Сети, в которых нужно отправлять, на сайте прямо не указаны, поэтому перед первым переводом этот вопрос стоит уточнить у поддержки. Фиатного пополнения (с банковской карты, через СБП или SWIFT) нет. Минимальная сумма пополнения — $100 для Virtual и Core, $300 для Prime, $1 000 для Black.
Сколько стоит ZERO ID?
Цены в USDT: Virtual $25, Core $199, Prime $249, Black $599. Помимо разовой цены выпуска, в условиях упоминается ежемесячное обслуживание, но конкретные суммы не указаны. Комиссии за конвертацию, FX и банкомат также не приведены — эта информация, по всей видимости, раскрывается только после регистрации.
Можно ли доверять ZERO ID?
У проекта нет публичных лицензий, эмитент не назван, поддержка работает через email и Telegram, а доступ к аккаунту может быть закрыт «with or without cause». На сторонних площадках есть жалобы на незачисленные депозиты и блокировки при попытке вывести средства. Это не приговор, но и не повод хранить на карте крупные суммы.
Почему ZERO ID может не работать?
Основные причины: отказ платёжного шлюза из-за «иностранного» BIN, отключение карты со стороны эмитента без объяснения причин, неверно выбранная сеть при пополнении (средства могут зависнуть или потеряться), задержка зачисления крипты из-за блокчейн-конференции. Если карта не проходит платёж, первым делом стоит проверить баланс и обратиться в поддержку через email.
Как вывести деньги с ZERO ID?
Прямой процедуры вывода средств с карты обратно в крипту или на банковский счёт не описано. Карта работает в одну сторону: пополнение криптой → покупки в магазинах. Если на балансе остались деньги, способ их вернуть не указан.
Как удалить аккаунт ZERO ID?
Процедура удаления аккаунта не описана. Стандартный путь — написать в поддержку на [email protected] или [email protected] с просьбой удалить аккаунт и обнулить баланс. Перед этим стоит убедиться, что на карте нет средств, иначе они могут остаться недоступны.
Рейтинг виртуальных криптокарт – kriptokartyreiting.com
Content created by the «kriptokartyreiting.com» team