
Карта для продавцов на Whop: удобно, но закрытый список стран и непрозрачные комиссии
Если вы пришли сюда с вопроса «что это вообще такое», короткий ответ такой: Whop — это платформа, где продают цифровые товары и подписки, и у неё есть собственная платёжная карта Visa, которой платят с баланса на этой платформе. Не отдельный банковский продукт «для всех», а инструмент внутри экосистемы. Именно поэтому всё, что делает карту удобной для продавца с выручкой на Whop, одновременно делает её узкой.
Условия приведены по состоянию на 28.10.2026.
Вердикт: 5,0 из 10
Ставлю карте 5,0 из 10. Это средний результат, и он складывается из хорошего удобства и непрозрачных условий: карта работает там, где работает Visa, добавляется в Apple Wallet и Google Wallet, у неё есть кешбэк 5% у части мерчантов — но карта выпускается не во всех странах, суммы комиссий на публичных страницах не раскрыты, а банк-эмитент и лицензии не названы.
Кому она подходит: продавцам на Whop, прежде всего из США, которые живут на выручку с платформы и тратят её картой Visa. Кому не подходит: тем, кому нужна карта «просто чтобы платить» в любой стране мира, тем, кто держит крупные суммы, и тем, кто не готов к тому, что деньги проходят через внутренний баланс платформы.
Разбивка по критериям — с цифрами из моей проверки:
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 6 / 10 | Россия, Беларусь, Турция и Украина закрыты; основание (гражданство или проживание) не названо |
| Стоимость | 5 / 10 | На странице написано «дополнительных комиссий нет», но сумм выпуска, обслуживания и конвертации нет |
| Пополнение | 4 / 10 | Траты с баланса Whop; по стартовым данным обеспечение стейблкоин-залогом из привязанного кошелька; монеты и сети не раскрыты |
| Надёжность и жалобы | 4 / 10 | Whop Inc., программа на Rain, банк-эмитент и лицензии не названы; неофиц.: на Trustpilot платформы 3 052 отзыва, жалобы на замороженные выплаты, блокировки аккаунтов и невозвращённые деньги |
| Удобство | 5 / 10 | Visa, добавляется в Apple Wallet и Google Wallet; банкомат по умолчанию недоступен, при включении лимит 250 USD за операцию; виртуальная или физическая не раскрыто |
| Итого | 5,0 / 10 | — |
Отдельно прочитайте последнюю строку таблицы жалоб: 3 052 отзыва — это про платформу Whop, а не про карту отдельно. Разделять эти две вещи важно: платформа с большим оборотом всегда набирает больше жалоб, чем её платёжный инструмент. Но если ваши деньги лежат на балансе платформы, то проблемы платформы — это и ваши проблемы.
Дадут ли вам карту
Короткий ответ: не всем. У Whop есть опубликованный список стран, где карта не поддерживается для физлиц, и Россия там есть.
Список для потребителей — 31 штат США: Alabama, Alaska, Arkansas, California, Colorado, Connecticut, Florida, Hawaii, Illinois, Indiana, Iowa, Kansas, Kentucky, Maine, Massachusetts, Michigan, Minnesota, Montana, Nebraska, New Hampshire, New Jersey, New York, North Carolina, Oklahoma, Pennsylvania, South Carolina, Texas, Utah, Virginia, West Virginia, Wyoming. То есть это не «вся Америка»: карта для физлиц не выдаётся, например, в Луизиане, Миссисипи, Джорджии и Флориде… простите, Флорида в списке есть, а вот Джорджии и Луизианы нет.
Закрытые страны для потребителей: Belarus, China (Mainland), Cuba, Hong Kong, India, Iran, Iraq, Israel, Myanmar, Nepal, Nicaragua, North Korea, Russia, Syria, Turkey, Ukraine, Venezuela, Vietnam. Для бизнеса закрытые страны включают Россию и Беларусь; всего бизнес-карты доступны в 41 штате.
И вот ключевой момент, которого нет ни на одной странице: основание блокировки не названо. Гражданство? Место проживания? Обе категории? Если вы живёте в Грузии, Армении, Казахстане, Сербии, ОАЭ или стране ЕС и у вас российское или белорусское гражданство, вы не сможете определить свой статус по публичным страницам — ни одна из этих стран в закрытом списке не значит «можно», а отсутствие России в списке «не входит в ЕС» ничего не даёт. Придётся выяснять это в поддержке, и ответ там может быть разным для физического и виртуального продукта.
Что это значит для русскоязычных
В России. Россия прямо в закрытом списке для потребителей и в списке для бизнеса. Это не «сложно получить», это — не поддерживается. Плюс к этому работает общий фон: после того как Visa и Mastercard приостановили операции в России в марте 2022, карты российских банков перестали работать за границей, и именно поэтому люди, уехавшие, ищут карту, выпущенную в другой стране. Карта, которая сама не работает в России, закрывает только вторую часть этой задачи.
В других странах СНГ. Казахстан, Армения, Грузия, Сербия, ОАЭ в закрытом списке не названы — это не «можно», это «неизвестно». Особенно осторожно стоит быть гражданам России и Беларуси: основание блокировки не раскрыто, а сам факт гражданства попадает в санкционные проверки большинства эмитентов отдельно от адреса. Если вы платите с российского паспорта — вопрос не в том, где вы живёте, а в том, какие документы вы предъявите.
Гражданам России за рубежом. Здесь два сценария. Первый: вы живёте в стране из списка 31 штата, у вас американское резидентство — тогда вопрос упирается в ваш документ, а не в паспорт. Второй: вы живёте в стране, которой в списках нет, но паспорт российский — тогда вы букваете в зоне, о которой платформа не даёт никакой информации. Мой совет в обоих случаях один: задайте вопрос поддержке до того, как переведёте туда деньги, и спросьте прямо про гражданство, а не про страну проживания.
И ещё, вне стран: prepaid- и debit-карты в этой категории обычно доступны с 18 лет, некоторые эмитенты ставят повышенные лимиты. Если вы младше — вопрос не в стране, а в возрасте.
Как её получить
Оформление максимально простое: карта создаётся из аккаунта Whop буквально за секунды, а сама карта — Visa, которая работает везде, где принимают Visa, онлайн и в магазинах. Это, пожалуй, самая сильная сторона продукта: никаких заявок, очередей и ожидания курьера в описании не значится.
Но вот где начинаются неизвестные, и их я перечисляю прямо, потому что это важнее удобства:
- Требования к KYC (идентификации личности) в документах карты не описаны. Ничего не сказано о том, какие документы нужны, по каким правилам проводится проверка и какой уровень проверок предусмотрен.
- Виртуальная карта или физическая — не указано. Это принципиальный вопрос: без физической карты часть магазинов и все платежи в офисе невозможны. В той же публикации упоминается, что карты могут выпускаться и для членов команды, но это единственное подробное упоминание.
- Валюта карты не названа.
- Сроки и способ доставки не названы.
Практический вывод: оформление занимает секунды, но на этапе проверки и доставки вы в зоне неизвестности. Это тот случай, когда стоит задать вопросы до привязки кошелька и перевода средств, а не после.
Комиссии и сколько это стоит на самом деле
Здесь у карты честный проигрыш. На странице написано «No extra fees» — и это всё, что есть. Ни сумм выпуска, ни сумм обслуживания, ни величины комиссии за конвертацию, ни курсовой разницы, ни комиссии за банкомат. «No extra fees» не расшифровывает, о каких именно категориях речь, и это ключевой вопрос для любого, кто собирается платить.
Что можно зафиксировать по цифрам:
| Комиссия или лимит | Значение | Комментарий |
|---|---|---|
| Выпуск карты | не раскрыто | На странице только «дополнительных комиссий нет» |
| Ежемесячное обслуживание | не раскрыто | — |
| Конвертация | не раскрыто | Сумма комиссии не названа |
| Курсовая разница (FX) | не раскрыто | — |
| Банкомат | не раскрыто | По умолчанию недоступно |
| Оплата в кассе/онлайн | не раскрыто | — |
| Дневной лимит | не раскрыто | — |
| Месячный лимит | не раскрыто | — |
| Тарифные планы | один | Потребительская и бизнес-карта, тарифов не заявлено |
Лимиты, которые раскрыты, — это не комиссии, но их важно знать заранее, потому что отказ по лимиту выглядит как «карта не работает»:
- Сумма банкомата — 250 USD за операцию, и только если банкоматы включены; по умолчанию они недоступны. Более трёх попыток за 24 часа блокируются.
- Оплата в игровых сервисах — 2 000 USD за операцию.
- Рекламные сервисы — 10 000 USD за операцию.
- Контент для взрослых — 200 USD за операцию.
- Лимит трат на карту настраивается вами. Есть ограничения по частоте: например, больше 11 операций без физического контакта (card-not-present) за 24 часа.
- Дневные и месячные итоговые лимиты не названы. Все суммы в документах приведены в USD, но валюта самой карты не указана.
Что это значит на практике. Стоимость вашей покупки складывается минимум из трёх слоёв, и по каждому публичных цифр нет: комиссия за конвертацию, курсовая разница между валютой карты и валютой платежа, и возможная наценка самого баланса. Три обычные покупки — кофе в кафе, онлайн-подписка и заказ с карты в иностранном магазине — сработают по-разному. В кафе и в онлайн-магазинах прокатит обычная покупка; в магазине, где ваша платёжная система сверяет адрес доставки с адресом в BIN карты, добавьте к этому риск отказа — и вы не сможете заранее посчитать, во сколько обойдётся чек. Если карта выпущена в США, а вы платите в другой стране, почти наверняка будет задействован механизм проверки адреса (AVS), который для карт, выпущенных за рубежом, обычно недоступен, и часть платежей будет отклоняться. И отдельно — сети блокировок, о которых ниже в разделе про ежедневные платежи, — это расходы не только денежные, но и нервные.
Отдельная оговорка про валюту: поскольку валюта карты не раскрыта, вы не можете заранее прикинуть, в каком курсе конвертация будет «съедать» ваш бюджет при поездке. Это тот случай, когда стоит держать небольшой запас в долларах просто на случай отказа платежа в незнакомой стране.
Как пополнять карту
Ключевая, и сразу скажу, неудобная особенность: карта не пополняется напрямую с банковского счёта. Она тратит баланс Whop.
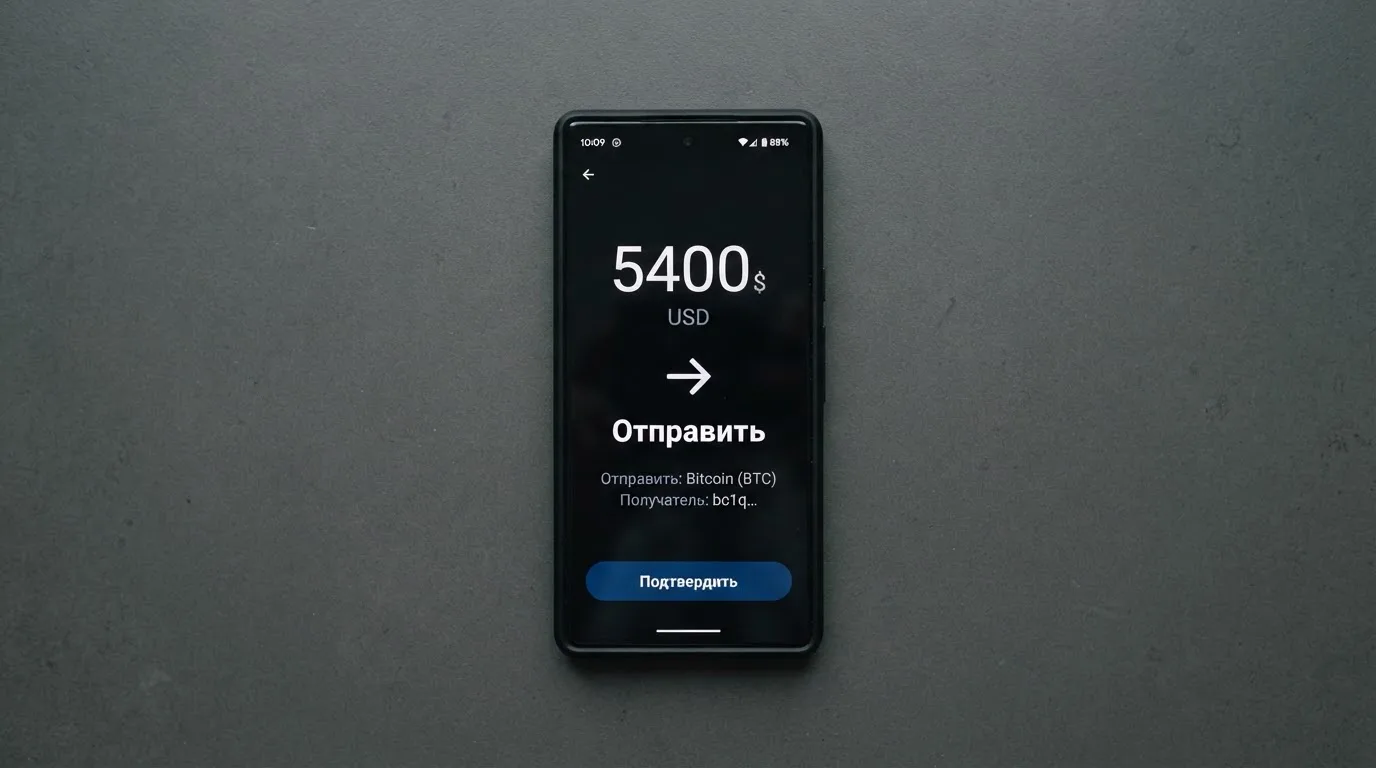
Как это устроено: платёж проходит с баланса Whop; ожидающий (pending) баланс можно использовать уже сразу, как только платёж пришёл, а стандартные выводы идут только по подтверждённым (settled) средствам. По стартовым данным карта обеспечена стейблкоин-залогом из привязанного кошелька — то есть криптовалюта выступает обеспечением, а не прямым источником пополнения карты. Какие именно монеты и в каких сетях — не раскрыто.
Что из этого следует:
- Вывод в обычный банк для трат не нужен: карта списывает с баланса напрямую.
- Но и пополнить карту напрямую нельзя — деньги сначала должны оказаться на платформе.
- Комиссия за пополнение и минимальная сумма пополнения не указаны.
- Что происходит с остатком баланса при закрытии аккаунта — тоже не сказано.
Обратите внимание на асимметрию: изъятие средств подтверждается до использования, а вот остаток на момент закрытия нигде не описан. Для человека, который держит на Whop общий бюджет, это самое важное, что нужно выяснить в первую очередь — до перевода крупной суммы.
Отдельно про сети, если вы будете переводить крипту. В переводе всегда есть плата сети (gas, bandwidth), которую берёт сама блокчейн-сеть, а не оператор карты. Выбор сети критичен: перевод в сети, которую провайдер не поддерживает, или перевод по адресу другой сети, может быть потерян или потребовать ручного восстановления через поддержку без гарантий. Обратите внимание на деталь, которую полезно знать заранее: Circle прекратила поддержку USDC в сети Tron в феврале 2024 года, так что «USDC через TRC20» не является нативным вариантом. И ещё: по собственным заявлениям Tether, компания отключает токены в кошельках из санкционного списка OFAC и замораживает средства, связанные с противоправной деятельностью — то есть стейблкоины не являются «неприкосновенной» ценностью.
Как платить каждый день
Здесь карта выглядит по-человечески. Visa работает везде, где принимают Visa, онлайн и в магазинах; карту можно добавить в Apple Wallet или Google Wallet. Ниже — что вы будете нажимать в приложении.
- Оплата онлайн и в магазинах — работает везде, где принимают Visa.
- Apple Wallet и Google Wallet — поддерживаются, оплата телефоном.
- Кешбэк — 5% на кешбэк в выбранных магазинах, сейчас это Uber, и заявлено, что список будет расширяться. Валюта выплаты и условия не раскрыты.
- Свои лимиты — лимит трат настраивается на каждой карте.
- Команда — карты можно выпускать и для членов команды.
И сразу список ограничений, потому что он длинный и неприятный. Заблокированы MCC — четырёхзначные коды категорий торговых точек, которые определяют, чем занимается магазин (стандарт ISO 18245):
- 4829 — денежные переводы и денежные переводные операции
- 6010–6011 — банкоматы и наличные
- 6051 — «квазиналичные» операции
- 6211 — ценные бумаги
- 7995, а также 7800–7802 и 9754 — азартные игры
- 7273 — контент для взрослых и дейтинг
- 5960–5969 — прямой маркетинг
Плюс закрыт список конкретных мерчантов — например, Wise, Skrill, Neteller, MoonPay, eToro, Blockchain.com Europe, CEX.IO, Fortnite. Обратите внимание, что в этот список попали криптообменники и платёжные сервисы: то есть карта, с которой вы планируете выводить или покупать крипту, в ваши собственные инструменты не годится.
Что касается мобильного приложения — я не смог получить данные страницы в App Store, так что оценить приложение по листингу не берусь. Это моя честная оговорка, а не вывод о качестве.
Отдельно про кешбэк 5%: звучит привлекательно, но это кешбэк у части мерчантов (на момент проверки — Uber), а не на всю покупку. Валюта выплаты и условия не раскрыты, поэтому считать это как постоянную экономию я бы не стал.
Что может пойти не так
Здесь я буду говорить прямо, потому что именно здесь главный риск. И этот риск — не в карте, а в платформе.
Жалобы пользователей (неофициально, не подтверждено Whop). На Trustpilot по платформе whop.com, по снимку на 21 октября 2026: 3 052 отзыва, 65% с оценкой 5 звёзд и 30% с оценкой 1 звезда, при этом TrustScore скрыт платформой («unavailable due to a breach of our guidelines»). Это показатели платформы, а не карты. Основные темы жалоб за последние месяцы (до октября 2026): замороженные средства и выплаты, блокировки аккаунтов за «fraudulent activity», бесполезная поддержка на базе ИИ и невозвращённые возвраты. Есть и пользовательский отчёт о необъяснимой комиссии в 29 USD и о возвратах, которые так и не пришли (Trustpilot, снимок за октябрь 2026).
Кто стоит за продуктом. Юридическое лицо — Whop Inc. Программа карт работает на базе эмитента карт на стейблкоинах Rain — это указано в публикациях о запуске. Банк-эмитент и лицензии на публичных страницах не названы. Для меня это ключевой пробел: когда деньги лежат на внутреннем балансе, отсутствие названного банка-эмитента и лицензии трудно восполнить догадками.
Как это работает технически. Номер карты начинается с шести- или восьмизначного идентификатора BIN, по которому магазин может определить страну выпуска, а при несовпадении страны карты и адреса плательщика — применить дополнительную проверку. Именно поэтому карта, выпущенная в одной стране, может выглядеть для магазина «иностранной». Отказы по платежу также могут оставить холд на средствах на несколько дней — обычно до семи. Помните и про проверку адреса AVS: она в основном доступна в США, Канаде и Великобритании, а для карт, выпущенных за рубежом, обычно недоступна — это самостоятельная причина отказов.
Данные и безопасность. Заявлены: лимиты трат по каждой карте, блокировка карты после нескольких неверных попыток ввода PIN, антифрод-система, проверки 3-D Secure и AVS. При этом хранение и защита средств на публичных страницах не описаны. В отличие от банковского вклада, средства на таком балансе могут и не попадать под какую-либо систему гарантирования: банки-эмитенты электронных денег обязаны обеспечивать сохранность средств на отдельных счетах или через страхование, но такие средства — это не банковские вклады и под систему гарантирования вкладов могут не подпадать. Про KYC при этом в документах карты ничего не сказано, а сам KYC — это не формальность: если проверку не удаётся завершить, правила требуют от оператора воздержаться от операции и при необходимости прекратить отношения. Отсюда и жалобы на закрытые аккаунты.
Что делать, если что-то пошло не так. Если отказ в платеже выглядит нелогичным, обращайтесь в поддержку — это прямо указано в документах. Но каналы, языки и часы работы поддержки не раскрыты, а из жалоб следует, что поддержка в основном работает на ИИ. Обратите внимание и на исход платежа: отказ авторизации может оставить холд на несколько дней.
Про налоги — коротко, без советов. Налоговый режим зависит от вашей страны, и я не даю налоговых или юридических консультаций. Общая механика, о которой стоит знать при оплате криптокартой: в США IRS рассматривает цифровые активы как имущество, поэтому обмен актива на товары, услуги или доллары обычно создаёт налогоруемый результат, и каждая оплата картой, финансируемая из криптовалюты, может оказаться отдельной реализацией. Прежде чем применять это к своей ситуации, сходите к специалисту в своей юрисдикции.
Что взять вместо
Если причина, по которой вы смотрите на карту, — «нужна карта Visa для расходов с дохода от онлайн-продаж», у Whop есть альтернативы, и у каждой свои компромиссы. Сравнил по тому, что опубликовано у них.
| Альтернатива | Оценка | Особенности | Стоимость | Что закрыто для русскоязычных |
|---|---|---|---|---|
| Whop | 5,0 / 10 | Visa, баланс платформы, кешбэк 5% у части мерчантов | Суммы не раскрыты | Россия и Беларусь закрыты |
| RedotPay | 5,9 / 10 | Виртуальная и физическая, USD- и HKD-карты | Выпуск 10 USD / 100 USD, обслуживание 0, комиссия 1,00% за транзакцию | Россия, Беларусь, Украина, Сербия — в обоих списках |
| Trustee Plus | 5,8 / 10 | Виртуальная (заказ), физическая — лист ожидания; Visa Prepaid, USD | Открытие 10 USD, обслуживание 0, пополнение 0,5% | Списка стран нет; NBU закрыла новые регистрации в Украине с сентября 2025 |
| COCA | 5,8 / 10 | Физическая и виртуальная, Visa | Не раскрыто; заявлены «fee-free swaps» | Россия и Беларусь не названы |
RedotPay. Оценка выше, и объясняется это конкретикой. Две официальные формулировки расходятся: список KYC говорит, что граждане указанных стран «не смогут пройти проверку личности (KYC) или использовать сервисы», и оговаривает, что ограничения основаны на местном регулировании и санкционных политиках, «а не на лицах»; список для выпуска карт от 28 августа 2026 года (47 мест) добавляет Индию, Индонезию, Марокко, Непал, Сингапур и Турцию и говорит, что резиденты этих территорий не имеют права ни на виртуальную, ни на физическую карту, и не могут использовать эти адреса для биллинга — про гражданство там не сказано. Россия, Беларусь, Украина и Сербия в обоих списках; Грузия, Армения, Казахстан и ОАЭ — ни в одном. По деньгам: заявка на виртуальную карту 10,00 USD, на физическую 100,00 USD (после оплаты не отменяется и не возвращается), замена виртуальной 5,00 USD первая и 10,00 USD далее, обслуживание счёта — 0 (есть платный тариф Pro: 12,90 USD в месяц или 129,00 USD в год). Комиссия за транзакцию 1,00% — это и есть крипто-конвертация; в валюте по умолчанию транзакция бесплатна, в другой валюте 1,20%; малые суммы (1,00 USD и меньше): первые 5 в месяц на карту бесплатно, далее 0,2 USD; отклонённые транзакции: первые 3 в месяц бесплатно, далее 0,5 USD. У части мерчантов 1,5% с минимумом 0,50 USD. Пополнение — крипта on-chain или покупка крипты картой в приложении (ETH, USDC, USDT), минимум для USDT-TRC20 — 1 USDT после сетевых комиссий, комиссия зачисления на баланс карты — 0. Приветственные 5 USD — только на траты, 30 дней. Кешбэк на карте не заявлен.
Trustee Plus. Список стран выпуска или исключения на странице не найден, Россия и Беларусь не названы; украинцы могут получить карту независимо от страны проживания. Важное ограничение из правил: пользователь должен проживать или быть зарегистрирован в странах, которые сервис поддерживает, и не быть гражданином и/или резидентом стран из санкционных списков — правило покрывает и гражданство, и проживание. Важное практическое следствие: в сентябре 2025 года НБУ запретила литовскому оператору оказывать платёжные услуги в Украине, новые регистрации там остановлены. Карта виртуальная (заказывается), физическая — лист ожидания, Visa Prepaid, базовая валюта USD, отдельный баланс карты. Открытие 10 USD, обслуживание 0, цена физической не показана. Платежи 0%, пополнение баланса карты 0,5%; конвертация платежей в EUR, PLN, GBP автоматически по курсу Visa, наценка сверх него не раскрыта. В кошельке 30+ монет и сетей, включая TRC20, ERC20, SOL, NEAR. Кешбэк на странице карты не заявлен.
COCA. Доступна «в настоящее время в Великобритании, ЕЭЗ, Азии, Южной Америке, Ближнем Востоке и Африке», проверка — в приложении. Правила определяют ограниченные юрисдикции (Афганистан, Иран, Ирак, Куба, Сирия и др.), Россия и Беларусь не названы. Карта физическая и виртуальная, Visa, валюта не указана. Стоимость и комиссии не раскрыты — в правилах сказано, что они «раскрываются при доступе к сервису». Условия платежей объясняют через третьюю сторону: активы переводятся в привязанный сторонний смарт-контракт-кошелёк. Самое щедрое предложение по кешбэку: до 8% кешбэка в стейблкоинах на траты по карте и до 50% на подписки (Netflix, Spotify и другие). Базовый уровень автоматический; для более высоких нужно держать в кошельке $COCA; выше уровня месячный лимит даёт 1%; на понижение уровня — 30 дней.
Что выбрать: если ваша задача — повседневная трата выручки в США, у RedotPay и COCA цифры и условия опубликованы, и их можно посчитать. У Whop выручка остаётся на балансе платформы, и именно на этом, как мне кажется, главная разница.
Кому я бы посоветовал
Прямой ответ: продавцу на Whop из США, который живёт на выручку с платформы. Вот в этом сценарии карта делает ровно то, что нужно: Visa работает везде, телефонные кошельки на месте, кешбэк у части мерчантов, платёж идёт с баланса, который вы и так держите на Whop.
Я бы не советовал её в трёх случаях. Первый — вы хотите карту для повседневной жизни, а не для расходов внутри платформы: вы получите не карту, а инструмент с нераскрытыми комиссиями и закрытым списком MCC. Второй — вы гражданин России или Беларуси и не можете проверить, какое именно основание блокирует вас: не называть основание в открытых документах — это не мелочь, это причина не переводить крупную сумму. Третий — вы собираетесь держать на балансе сумму, которую не готовы потерять: хранение и защита средств не описаны, банк-эмитент и лицензии не названы, а отзывы на платформу за последние месяцы говорят о замороженных выплатах и невозвращённых возвратах.
Перед тем как начать, я бы сделал три вещи: открыл карту и проверил, проходит ли обычная покупка в вашем городе; задал поддержке три вопроса (гражданство против страны проживания, валюта карты, что происходит с остатком баланса при закрытии) — и не переводил бы крупную сумму до ответов; и заранее выставил лимиты трат на карту, потому что это единственный ограничитель, который вы точно контролируете.
Часто задаваемые вопросы
Что такое Whop и зачем нужна эта карта?
Whop — платформа для продажи цифровых товаров и подписок, и Whop Card — её платёжная карта Visa, которая тратится с баланса на самой платформе. Она работает онлайн и в магазинах, добавляется в Apple Wallet и Google Wallet. Это инструмент для расходов внутри экосистемы Whop, а не универсальная карта для любых покупок в любой стране, и именно поэтому у неё такой закрытый список стран.
Работает ли карта Whop в России?
Нет, Россия указана в закрытом списке стран для потребителей, а также в списке закрытых стран для бизнеса. Это значит «не поддерживается», а не «сложно получить». Проверить получение карты в России не выйдет — поддерживать её там нечем. Уточнить применимость правил к вашей конкретной стране проживания и гражданству можно только у поддержки, так как основание блокировки публично не названо.
В каких странах карта Whop точно недоступна?
Для потребителей закрыты Belarus, China (Mainland), Cuba, Hong Kong, India, Iran, Iraq, Israel, Myanmar, Nepal, Nicaragua, North Korea, Russia, Syria, Turkey, Ukraine, Venezuela, Vietnam. Карты для бизнеса недоступны в России и Беларуси, а всего бизнес-карты доступны в 41 штате США. При этом в список для потребителей входят лишь 31 штат, и в закрытом списке для физлиц нет. Обратите внимание: основание, по которому страна попадает в список, на страницах не указано.
Какие страны тоже закрыты, но не очевидно?
Турция и Украина — из списка для потребителей. А вот такие, как Индия и Непал, в нём тоже есть, и для них вывод тот же: карту не оформить. Если вы видите, что вашей страны в списке нет, это не значит, что вам разрешили: ни одна из стран в закрытом списке не равна «можно», а отсутствие России в списке не равно «разрешено иностранцам из России».
Сколько стоит выпуск и обслуживание карты?
На странице указано только «No extra fees», без каких-либо сумм. Ни стоимости выпуска, ни ежемесячного обслуживания, ни величины комиссии за конвертацию, ни курсовой разницы, ни комиссии за снятие наличных. Единственный тариф — потребительская и бизнес-карта, тарифных планов не заявлено. Так что вопрос «сколько я заплачу в месяц» на сегодня из открытых источников не посчитать — эту цифру нужно брать у поддержки.
Какие лимиты и комиссии у карты Whop?
По банкомату лимит 250 USD за операцию, и снятие наличных по умолчанию недоступно — банкоматы нужно включать, а более трёх попыток за сутки блокируются. По операциям: игровые сервисы — 2 000 USD, рекламные сервисы — 10 000 USD, контент для взрослых — 200 USD. Есть ограничение по частоте — например, больше 11 операций card-not-present за 24 часа. Дневные и месячные итоговые лимиты не раскрыты, все суммы приведены в долларах.
Как пополнить карту Whop и откуда берутся деньги?
Напрямую пополнить карту нельзя — она тратит баланс Whop, а по стартовым данным обеспечена стейблкоин-залогом из привязанного кошелька. Какие именно монеты и в каких сетях используются, публично не раскрыто, поэтому проверить совместимость конкретной монеты и сети заранее не получится. При этом выводить деньги в банк для оплаты не нужно — платёж проходит с баланса сразу, а вот стандартные выводы идут только по подтверждённым средствам.
Где карта точно не сработает при оплате?
Заблокированы категории MCC: 4829 (переводы и денежные переводные операции), 6010–6011 (банкоматы и наличные), 6051 (квазиналичные), 6211 (ценные бумаги), 7995, 7800–7802 и 9754 (азартные игры), 7273 (контент для взрослых и дейтинг), 5960–5969 (прямой маркетинг). Отдельный список закрытых мерчантов: Wise, Skrill, Neteller, MoonPay, eToro, Blockchain.com Europe, CEX.IO, Fortnite. Отказ авторизации также может оставить холд на средствах на несколько дней, обычно до семи.
Можно ли доверять карте и безопасен ли кешбэк 5%?
Кешбэк 5% есть у выбранных мерчантов — на момент проверки это Uber, и список обещали расширять, но валюта выплаты и условия не раскрыты, так что считать это постоянной экономией нельзя. По надёжности: банк-эмитент и лицензии на публичных страницах не названы, хранение и защита средств не описаны. На Trustpilot по платформе — 3 052 отзыва, 65% пятизвёздочных и 30% однозвёздочных, с жалобами на замороженные выплаты, блокировки аккаунтов и невозвращённые возвраты.
Можно ли оформить карту в России или уехав из России?
По перечисленным выше спискам — нет: Россия закрыта и для физлиц, и для бизнеса. Для граждан России, живущих в странах, которых в списках нет, правил публично тоже нет: основание блокировки (гражданство или проживание) не названо, поэтому определить свой статус по открытым страницам невозможно. Практически это значит одно: не переводите крупную сумму на баланс, пока не получите от поддержки прямой ответ про гражданство, а не про страну проживания.
Рейтинг карт приложений и необанков – kriptokartyreiting.com
Content created by the «kriptokartyreiting.com» team